資産が増えたら、生活は豊かになる。
もちろんそれは間違っていないと思う。
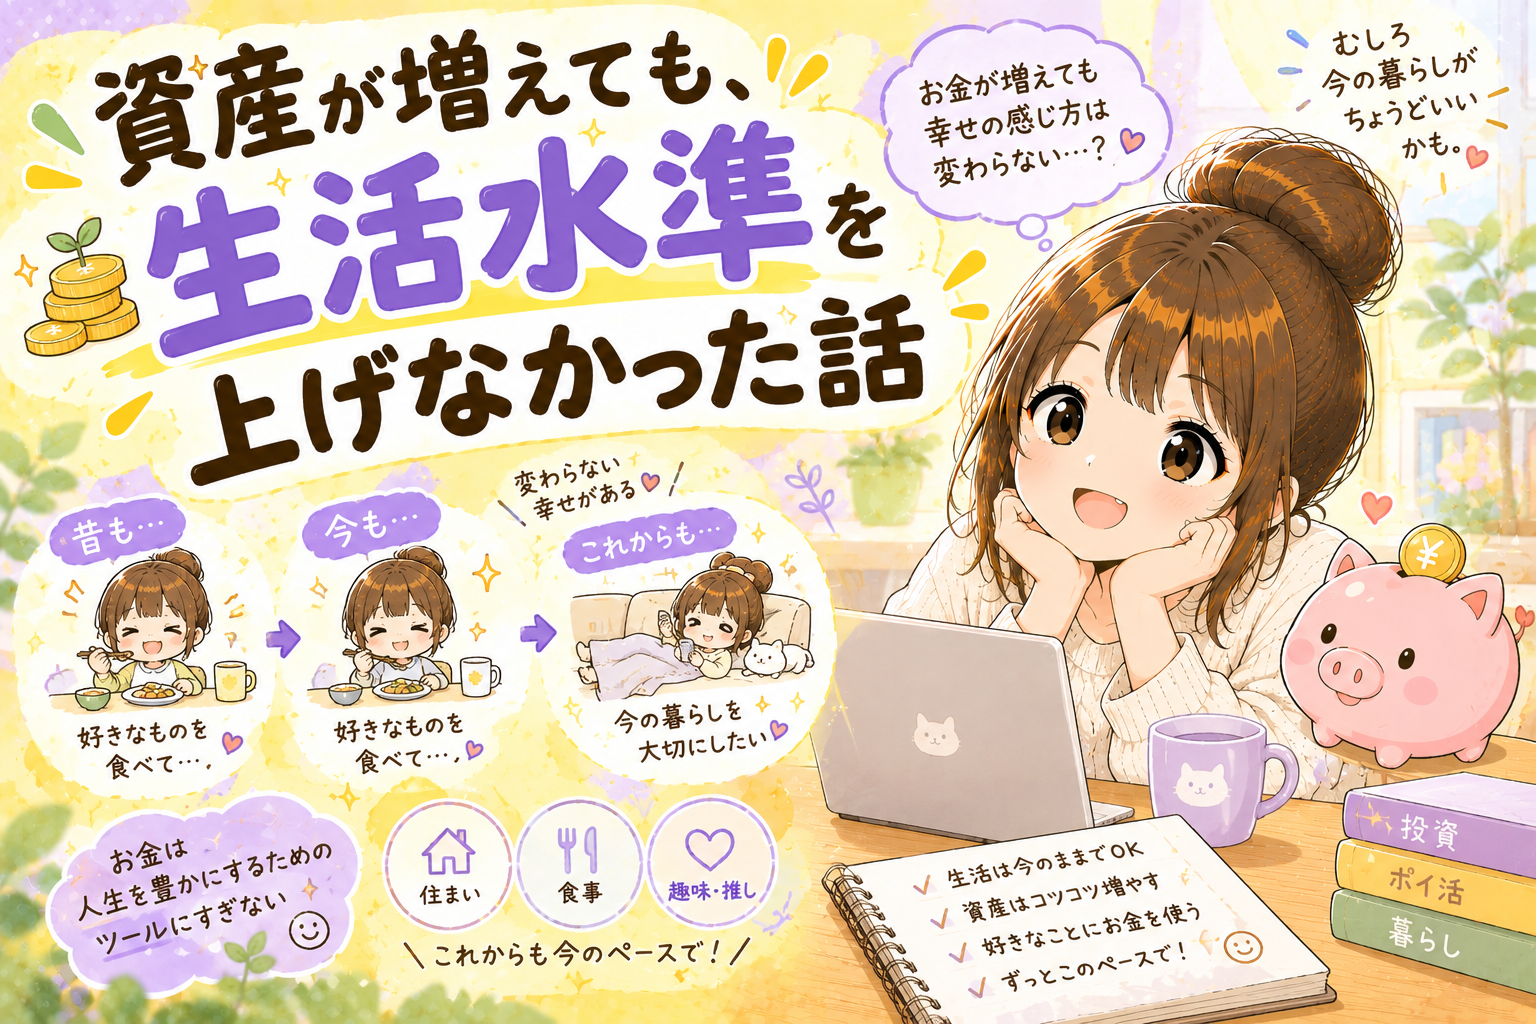
でも、「資産が増えたから生活水準も上げる」ということには、筆者はあまり興味がない。
現在、筆者は夫と2歳の息子との3人暮らし。
ここ数年、株高の影響もあって夫婦の資産はかなり増えた。
投資を続けてきたこともあり、以前と比べれば「お金に余裕がある」と感じる場面も増えた。
しかし、生活そのものを振り返ってみると、実はそれほど変わっていない。
相変わらず、安い日にスーパーへ行き、野菜の値段を見ながら買い物をしている。
なんとも庶民的な生活である。
資産が増えても、家賃は安いまま
まず大きいのが住居費だ。
筆者は現在、会社の借り上げ社宅を利用している。
そのため、一般的な相場で家を借りるよりも家賃をかなり抑えられている。
資産が増えたからといって、いきなり広い家に引っ越す予定もない。
もちろん、家族が増えたり、生活環境が変わったりすれば住まいについて考えることはある。
ただ、
「資産が増えたから、もっといい家に住もう」
という発想には今のところなっていない。
住居費は毎月発生する固定費だからだ。
一度上げた生活水準は、簡単には下げられない。
だったら、今の生活で困っていないうちは、固定費を抑えておいた方がいい。
そんな考え方をしている。
携帯電話も格安のまま
通信費も同じだ。
筆者はpovo、夫は日本通信を利用している。
いわゆる大手キャリアのプランと比べると、かなり安く抑えられている。
もちろん、通信品質や使い勝手とのバランスはある。
でも、今のところ困っていない。
「資産が増えたから携帯電話も高いプランにしよう」
とはならない。
毎月数千円の差でも、1年、5年、10年と積み重なれば結構な金額になる。
投資で資産を増やすことを考える一方で、こうした固定費を見直す。
地味だけれど、資産形成ではかなり大切なことだと思っている。
サブスクは、ほぼAmazonプライムだけ
サブスクも多くない。
現在利用しているのは、ほぼAmazonプライムだけ。
動画配信サービスなどをいくつも契約すると、それぞれは月額数百円〜千円程度でも、合計するとそれなりの金額になる。
「今月は一度も使わなかったのに料金だけ払っていた」
なんてことも起こり得る。
もちろん、必要なサービスなら契約すればいい。
ただ、筆者はあまり物やサービスをたくさん所有したいタイプではないので、自然と数が少なくなった。
ちなみに、今後は株主優待でU-NEXTが仲間入りする可能性がある。
これは「生活水準を上げた」というより、投資の副産物である。
株を持っていたら動画サービスがついてきた。
それならありがたく使わせてもらおう、という感じだ。
食事は、いまだに自炊中心
食生活も、基本的には自炊だ。
外食をまったくしないわけではない。
旅行に行けば外食もするし、家族で楽しむためのお金は使う。
ただ、普段の食事はなるべく自分たちで作る。
そして、
野菜が安い日にスーパーへ駆け込む。
これも資産が増える前とほとんど変わっていない。
「今日はキャベツが安い!」
「この野菜、今週は安いな」
などと、普通に値札を見ながら買い物をしている。
資産形成をしている家庭というと、なんとなく高級スーパーで優雅に買い物をしているイメージがあるかもしれない。
しかし、筆者の実態はかなり庶民的だ。
ただし、「お金を使わなくなった」わけではない
ここは誤解してほしくないところだ。
資産が増えたからといって、何でもかんでも節約しているわけではない。
むしろ、お金の使い方は少し変わった。
例えば、時間をお金で買うことが増えた。
子育てをしていると、時間は本当に貴重だ。
自分たちだけで全部を完璧にやろうとすると、体力も気力も削られる。
だから、必要なところにはお金を使う。
家族で旅行にも行く。
ちょっといい惣菜を買うこともある。
友人との食事を楽しむこともある。
「お金を使わない」のではなく、
「使うところを選ぶ」
ようになった、という方が近い。
生活水準を上げないことは、我慢ではない
筆者が生活水準を上げないのは、我慢しているからではない。
そもそも、今の生活にそこまで不満がないからだ。
スマートフォンは普通に使える。
食事もちゃんと食べられる。
家族で旅行にも行ける。
欲しいものは、必要なら買える。
それなら、わざわざ毎月の固定費を増やしてまで生活水準を上げる必要はないと思っている。
資産が増えたからといって、毎日の生活まで豪華にする必要はない。
むしろ、生活水準を大きく変えずに資産だけが増えていく方が、資産形成という意味では効率がいい。
物価高の波は、もちろん痛い
とはいえ、物価高は普通に痛い。
スーパーへ行けば、以前より値段が上がったと感じる商品も多い。
子育てにもお金がかかる。
以前と同じように生活していても、自然と支出が増えていく。
それでも今のところ、
資産の増加+日々のやりくり
でなんとかなっている。
株価が上がったことによる資産増加は、自分の努力だけではない。
だから、それを理由に生活水準を一気に引き上げるよりも、余裕ができた分はそのまま資産として残しておく。
そんな感覚でいる。
資産額と生活水準は、必ずしも比例しない
資産が1000万円増えたら、生活が1000万円分豪華になる必要はない。
むしろ、生活水準をほとんど変えずに資産だけが増えていけば、その分だけ将来の選択肢が増える。
「今月はこれだけ使っていい」
「ここにはお金をかけたい」
「これは別にいらない」
そうやって、自分たちなりのお金の使い方を決めていく。
それでいいと思っている。
資産形成というと、ひたすら節約して投資に回すイメージを持たれることもある。
でも、筆者がやっていることは、そこまでストイックではない。
家賃を抑える。
通信費を抑える。
使っていないサブスクを増やさない。
普段は自炊する。
野菜が安い日にスーパーへ行く。
そして、浮いた余裕を投資に回す。
かなり地味だ。
でも、こういう地味な積み重ねが、気づけば大きな資産につながっていた。
資産が増えても、生活は庶民のまま。
たぶん、これからもそんな感じでいい。
お金を持つことと、派手に暮らすことは別物だから。