「お金を貯めたい」
そう思っても、何から始めればいいのか分からない。
節約する?
貯金する?
投資を始める?
NISAを使う?
いきなり全部やろうとすると、なんだか難しそうに感じる。
筆者自身も、最初から投資をしていたわけではない。
社会人になって一人暮らしを始めた頃は、毎月貯められる金額なんてせいぜい2万円くらいだった。
そこから少しずつ貯める力をつけて、生活防衛資金を作り、制度を利用し、最終的に個別株まで始めるようになった。
今回は、筆者が実際にやってきた順番をもとに、「お金を貯めるなら何から始めるか」を整理してみたい。
まずは家計を把握する
お金を貯めるために、最初にやること。
それは「自分が毎月いくら使っているのか」を知ることだと思う。
収入がいくらあるのか。
家賃はいくらか。
食費はいくらか。
通信費や保険、サブスクはいくらか。
そして、毎月いくらなら無理なく残せるのか。
ここが分からないまま、「とにかく節約しよう」とすると続かない。
筆者が社会人になって一人暮らしを始めた頃も、毎月たくさんのお金を貯められたわけではなかった。
せいぜい月2万円くらい。
今思えば、決して大きな金額ではない。
でも、その2万円を毎月貯めることから始めた。
次に生活防衛資金を作る
ある程度家計を把握できたら、次に考えたいのが生活防衛資金。
病気やケガで働けなくなった。
急な出費が発生した。
家電が壊れた。
冠婚葬祭が重なった。
人生、予定通りにはいかない。
そんなときに、すぐ使える現金があると安心できる。
筆者の場合は、まず50万円を目標にした。
毎月の貯金に加えて、ボーナスなどもいただきながら、少しずつ積み上げていった。
50万円が貯まったとき、「これで何かあっても、すぐに詰むわけではないな」と思えた。
投資を始める前に、こうした現金のクッションを作っておく。
これは今振り返っても大事だったと思う。
余裕が出てきたら制度を使う
生活防衛資金ができ、家計にも少し余裕が出てきた。
そこで筆者が始めたのが、iDeCoだった。
毎月1万円。
さらに旧つみたてNISAで、毎月3.3万円ほど積み立てるようになった。
いきなり個別株を買ったわけではない。
まずは、長期でコツコツ積み立てる仕組みを作った。
給料が入ったら使う。
余ったら貯める。
という方法だけでは、ついつい使ってしまうこともある。
だったら先に積み立ててしまえばいい。
いわゆる「先取り」である。
筆者にとって、この仕組みはかなり相性がよかった。
そして個別株へ
個別株を始めたのは、社会人6年目くらいだった。
それまでに貯金や積み立てを続けて、少しずつ余裕が出てきた。
そこで、
「個別株もやってみようかな」
となった。
最初から大きな金額を動かしたわけではない。
少しずつ株を買ってみて、配当金をもらったり、株価が上がったり下がったりするのを経験した。
投資信託の積み立てとは違って、個別株は会社そのものを見る必要がある。
株主優待というものもある。
配当金もある。
そして、株価が下がれば普通に怖い。
ここから筆者の投資の世界が一気に広がっていった。
ちょうど新NISAも始まった
そんな流れの中で、新NISAが始まった。
それまでの旧つみたてNISAから制度が大きく変わり、非課税で投資できる枠も広がった。
筆者にとっては、個別株を始めたタイミングと新NISAの開始が近かったこともあり、投資について考える機会がさらに増えた。
ただし、ここで大事なのは「NISAを始めたからお金が貯まる」という話ではない。
NISAはあくまで投資のための制度。
投資には値下がりする可能性もある。
だからこそ、まずは生活に必要なお金を確保して、そのうえで余裕資金を投資に回す。
筆者はこの順番を意識している。
結局、どの順番がいい?
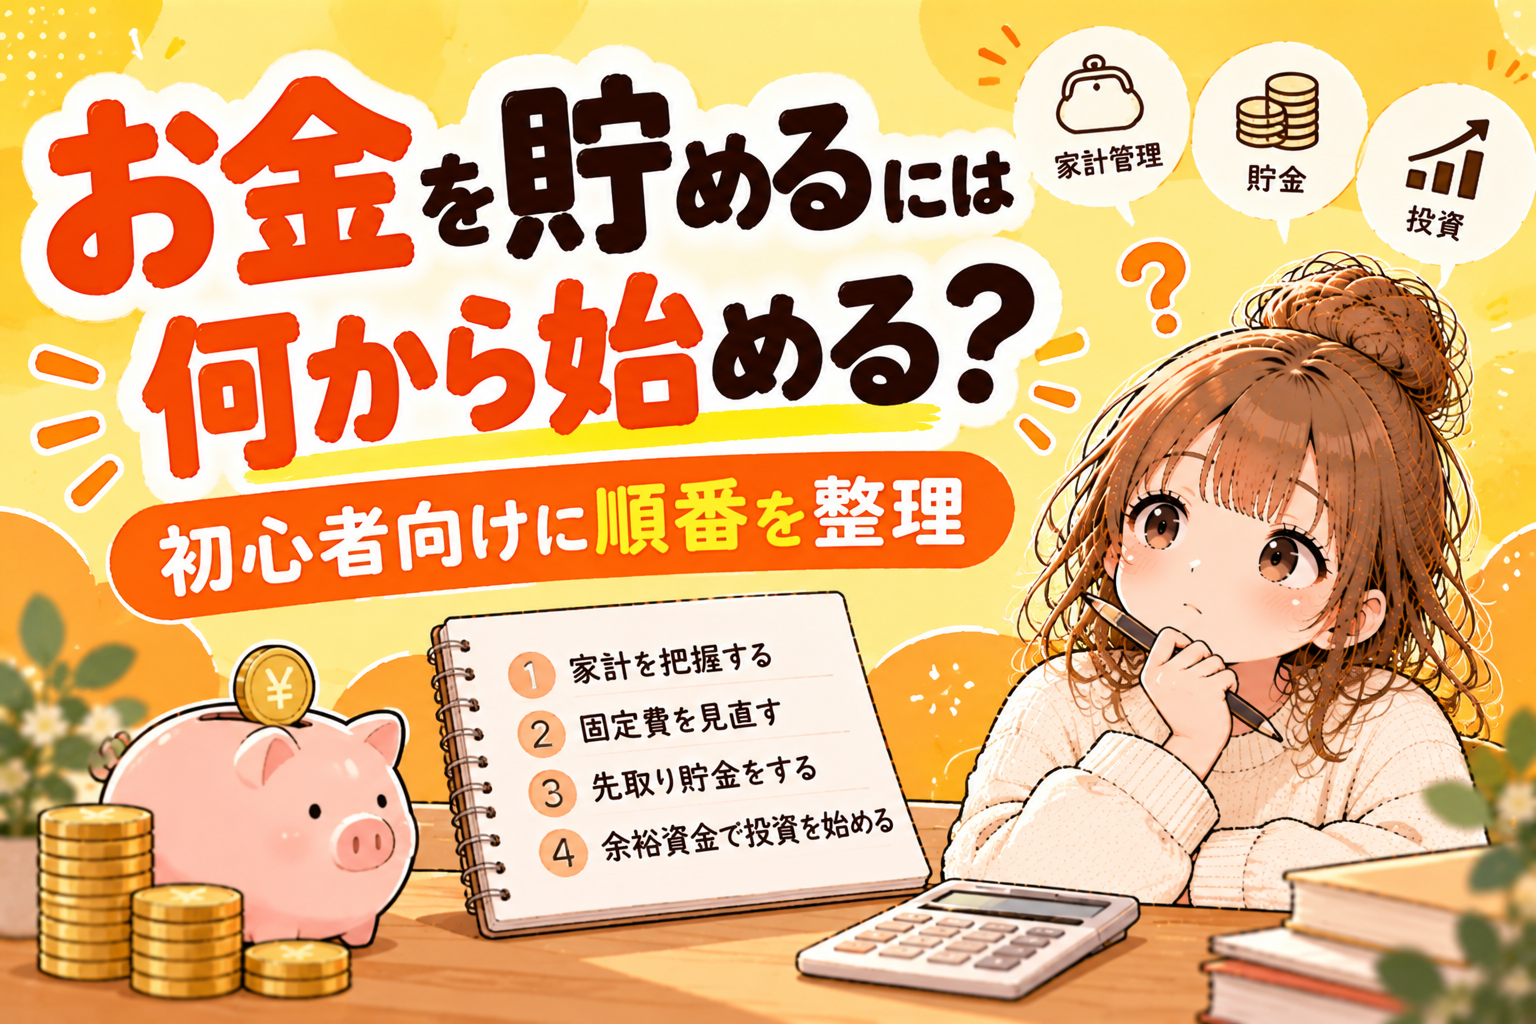
筆者の経験をかなり単純化すると、こんな流れになる。
① 家計を把握する
↓
② 無理のない範囲で節約する
↓
③ 生活防衛資金を作る
↓
④ 先取り貯金・積み立ての仕組みを作る
↓
⑤ NISAやiDeCoなどの制度を利用する
↓
⑥ さらに余裕があれば個別株などを検討する
もちろん、全員がこの順番でなければいけないわけではない。
収入も家族構成も住宅事情も違う。
借金がある人なら、まず返済を優先したほうがいい場合もある。
大切なのは、自分の生活を壊さない範囲で進めることだと思う。
最初から大きな金額を貯めなくてもいい
お金を貯め始めるとき、
「毎月5万円貯めよう」
「年間100万円貯めよう」
と目標を立てたくなる。
もちろん、それが無理なくできるなら素晴らしい。
でも、筆者が社会人になった頃は月2万円が精一杯だった。
それでも、毎月2万円を貯める。
ボーナスが出たら少し追加する。
それを繰り返しているうちに、50万円の生活防衛資金ができた。
その後、積み立て投資を始める余裕も出てきた。
さらに時間が経つと、個別株にも挑戦できるようになった。
最初から完璧な家計を作る必要はない。
「今の自分なら、毎月いくらなら続けられるか」
まずはそこからでいい。
お金を貯めることは、仕組みを作ること
筆者がこれまでの経験から感じているのは、お金を貯めるのは気合いだけでは続かないということ。
毎月残ったお金を貯めるのではなく、先に貯金する。
積み立てを設定して、自動的に投資する。
生活防衛資金には手をつけない。
こうした仕組みを作ってしまうと、毎月「今月はいくら貯めよう」と悩む必要がなくなる。
最初は小さな金額でもいい。
小さく始めて、余裕が出てきたら少しずつ増やしていく。
そのほうが、筆者には続けやすかった。
おわりに
「お金を貯めるには何から始める?」
と聞かれたら、筆者ならまず、
家計を把握して、無理のない範囲で支出を整える。
と答える。
そして、生活防衛資金を作る。
余裕が出てきたら、先取り貯金やNISA、iDeCoなどを使って、お金を貯める・育てる仕組みを作る。
個別株など、さらにリスクのある投資はその先でもいい。
筆者自身、社会人になったばかりの頃は月2万円を貯めるところから始まった。
それが何年も積み重なって、今の投資生活につながっている。
お金のことは、最初から全部やろうとすると難しい。
まずは月1万円でも2万円でもいい。
「毎月これだけは残す」
というところから始めてみる。
お金を貯めることは、一発勝負ではない。
小さな積み重ねが、いつの間にか大きな差になっている。
筆者も、まだその途中である。
▶︎関連記事: