「お金を増やしたい」
そう思ったとき、最初に考えるのが貯金なのか投資なのか。
最近はNISAも広く知られるようになり、「余ったお金は投資に回そう」という考え方も身近になった。
では、貯金と投資。
どちらを優先すればいいのだろうか。
筆者なら、かなりはっきり答える。
まずは貯金。
投資は、そのあとでも遅くないと思っている。
何かあったときに必要なのは現金
なぜ筆者が貯金を優先するのか。
一番の理由は、何かあったときに必要になるのは、やっぱり現金だからだ。
急な病気。
仕事を休むことになった。
家電が壊れた。
引っ越しが必要になった。
冠婚葬祭が重なった。
人生、何が起こるか分からない。
そんなときに必要なのは、「今後上がるかもしれない株」ではない。
今使えるお金である。
もちろん、投資しているお金も必要なら売却して現金にすることはできる。
問題は、そのタイミングだ。
投資は「必要なときに好調」とは限らない
投資が絶好調なときならいい。
100万円投資していて、150万円になっている。
急に50万円必要になった。
「じゃあ50万円分売ろう」
これなら、それほど困らないかもしれない。
でも、投資が絶好調なときばかりとは限らない。
100万円投資していたものが70万円になっている。
そんなときに50万円必要になったらどうだろう。
生活のために売らなければならないのであれば、株価が戻るまで待つことはできない。
損失を抱えたまま売却することになる可能性もある。
ここが、生活資金まで投資してしまう怖さだと思う。
投資は長期で考えればいい。
そう思っていても、生活には「長期で待っていられない出費」が存在する。
貯金は増やすためだけのお金ではない
貯金というと、
「利息がほとんどつかない」
「投資より増えない」
というイメージがある。
確かに、資産を増やすという目的だけで考えれば、現金を持ち続けることには限界がある。
でも、貯金には別の役割がある。
安心を買うためのお金である。
株価が下がっているときでも、生活費は必要になる。
相場が荒れていても、家賃は払わなければならない。
仕事を休んでも、食事は必要になる。
そんなとき、
「とりあえず生活費はある」
と思えるだけで、精神的な余裕が全然違う。
筆者は、現金にもちゃんと仕事があると思っている。
まずは生活の土台を作る
では、いくら貯金があればいいのか。
これは家庭によって大きく違う。
家賃も違えば、収入も違う。
子どもがいるかどうかでも変わる。
だから「絶対に○万円」という正解はない。
筆者が目安として考えるなら、最低でも半年分くらいの生活費に相当する余裕は持っておきたい。
かなりざっくりした目安ではあるが、独り身なら50万円前後。
家族がいるなら100万円前後。
もちろん、これで何があっても安心という意味ではない。
むしろ「まずここまで作っておきたい」という土台のイメージである。
家族がいる場合は、必要な生活費も大きくなりやすい。
自分の生活に合わせて、必要な金額を考えることが大切だと思う。
筆者も最初は貯金からだった
筆者自身、社会人になって一人暮らしを始めた頃から、最初から投資をしていたわけではない。
毎月貯められる金額は、せいぜい2万円くらいだった。
そこにボーナスなども加えながら、まずは現金を貯めていった。
そして、生活防衛資金として50万円を作った。
今振り返ると、この順番はよかったと思っている。
「何かあったらどうしよう」
という不安をある程度減らしてから、次のステップに進むことができたからだ。
土台ができてから投資を始める
生活防衛資金ができ、家計にも少し余裕が出てきた。
そこで筆者は、iDeCoや旧つみたてNISAで積み立てを始めた。
さらに余裕が出てきた社会人6年目くらいには、個別株も始めた。
つまり、
貯金 → 積み立て投資 → 個別株
というように、少しずつ進んできた。
最初から全部やる必要はなかった。
むしろ、先に現金の土台があったからこそ、投資を始めてもそれほど焦らずに済んだのだと思う。
貯金があると、投資でも待てる
これは投資を始めてから特に感じるようになった。
株価が下がったとき。
投資信託が低迷しているとき。
「今売ったほうがいいのかな」
と不安になることもある。
でも、生活費まで投資していなければ、無理に売る必要はない。
「生活に必要なお金は別にある」
と思えるからだ。
投資では「待つ」ということが大切になる場面がある。
そのためにも、待てる環境を作っておく。
筆者にとって、貯金はそのための土台でもある。
投資を始めるのが遅くならない?
「でも、貯金している間に投資を始めるのが遅くならない?」
そう思う人もいるかもしれない。
確かに、投資は早く始めることで長期運用の時間を確保できる。
ただ、生活防衛資金を作る前に、生活に必要なお金まで投資する必要はないと筆者は考えている。
投資を始めることと、投資に全財産を入れることは別の話だ。
少額から投資を経験する方法もある。
まずは生活の土台を作る。
そして余裕資金で投資を始める。
この順番なら、投資を「生活を守るために売らなければならないもの」にしなくて済む。
貯金と投資は役割が違う
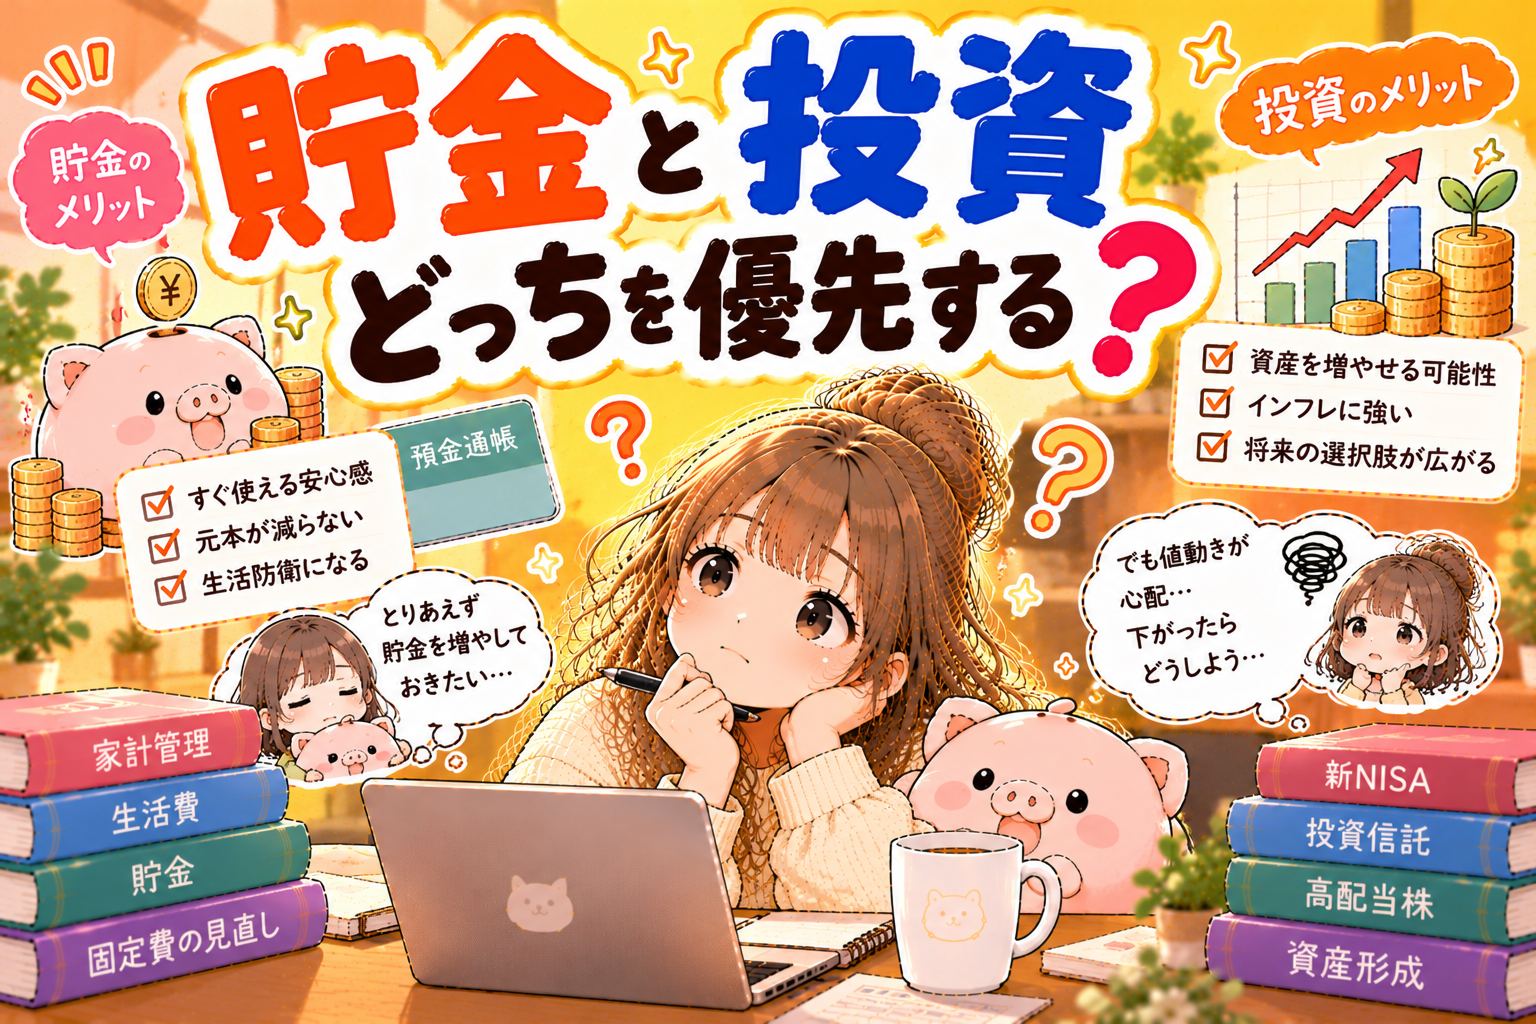
結局、貯金と投資は競争相手ではない。
役割が違うのだと思う。
貯金は、近い将来の生活や、もしものためのお金。
投資は、すぐには使わない余裕資金を、将来に向けて育てていくもの。
「どちらが増えるか」だけで比べるのではなく、
「そのお金にはどんな役割があるのか」
で考える。
これが筆者にはしっくりくる。
おわりに
「貯金と投資、どっちを優先する?」
筆者なら、まず貯金と答える。
何かあったときに必要なのは、今すぐ使える現金だからだ。
投資が好調なときなら、投資資産を売って対応できるかもしれない。
でも、必要になったタイミングで投資が低迷していたらどうだろう。
生活のために売却するしかない状況は、できれば避けたい。
だからこそ、まずは生活防衛資金を作る。
筆者なら、半年分程度の生活費をひとつの目安にする。
独り身なら50万円前後、家族がいるなら100万円前後を、最初の土台として考えてみる。
もちろん、必要な金額は人それぞれ。
大切なのは、自分の生活に合わせて「これくらいあれば、投資を慌てて売らなくても済みそう」と思える金額を作ることだと思う。
土台ができれば、投資はそのあとでも遅くない。
むしろ、安心して始められる。
お金を増やす前に、まず生活を守る。
筆者は、この順番を大切にしている。