お金を貯めるのが好きだ。
投資も好きだし、ポイ活も好き。
できるだけ無駄な支出は減らしたいと思っている。
そんな話をすると、たまに「そこまで節約して、何のためにお金を貯めているの?」と思われるかもしれない。
筆者自身も、昔は「お金を使わないこと」と「お金がないこと」を、なんとなく同じように考えていた。
でも、資産形成を続けてきて、少し考え方が変わった。
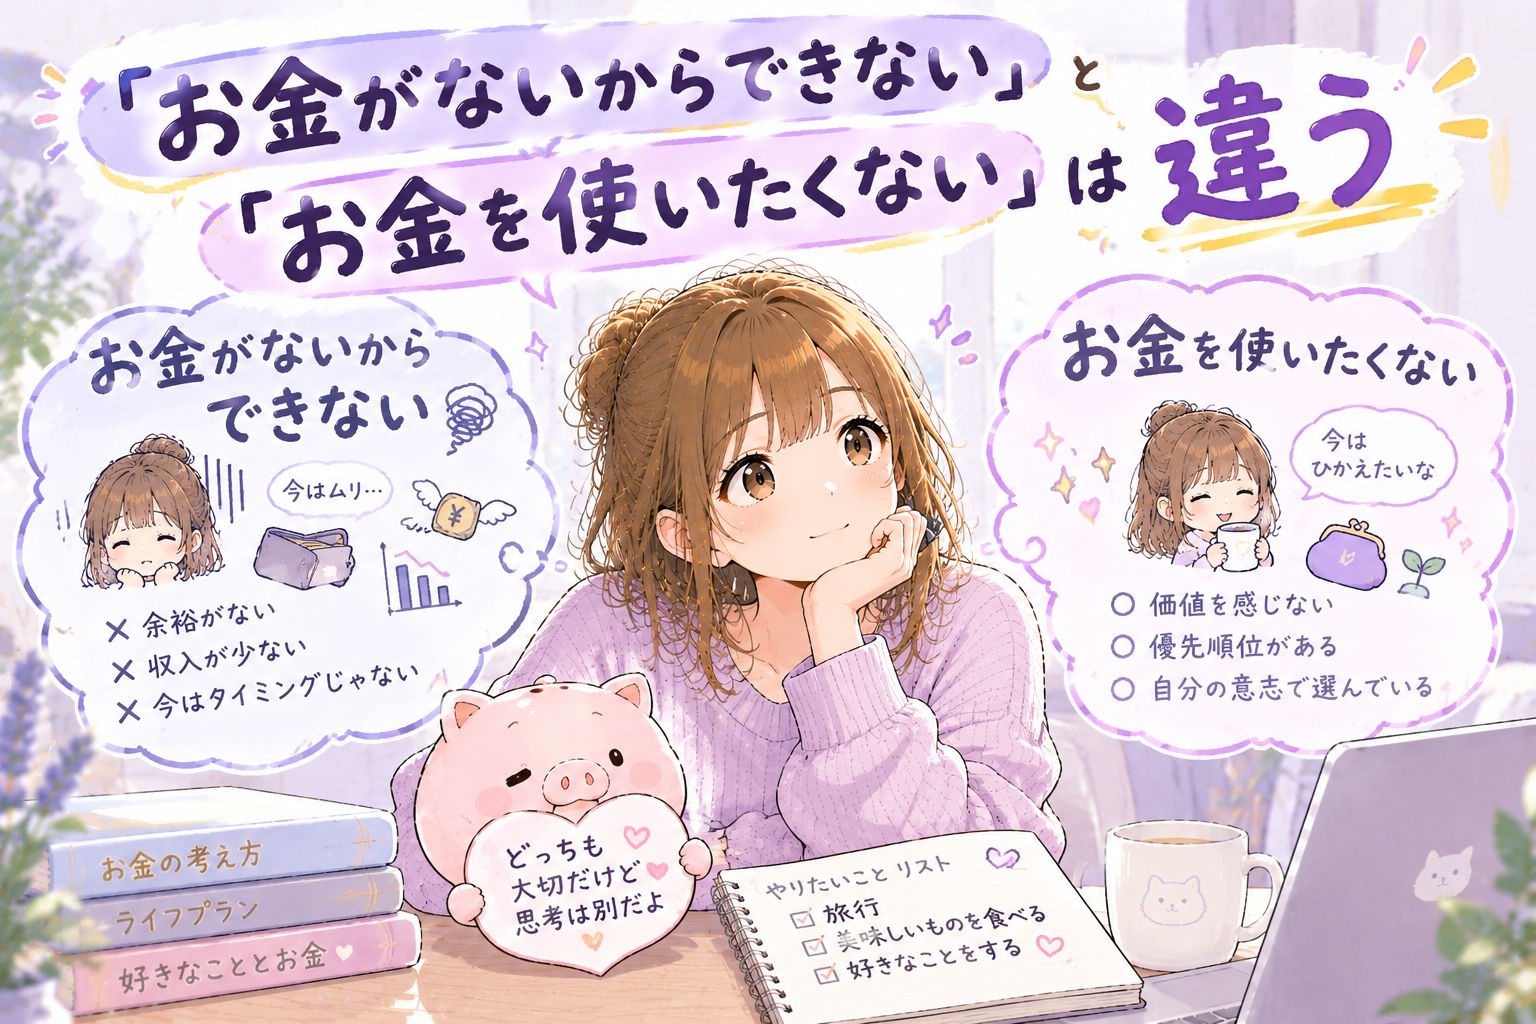
「お金がないからできない」と「お金を使いたくない」の間には、とても大きな溝がある。
■ お金がないから、できない
例えば、家族で旅行に行きたい。
でも、旅行するお金がない。
子どもに習い事をさせたい。
でも、毎月の月謝を払う余裕がない。
子どもが「やってみたい」と言ったことがある。
でも、お金の問題で諦めてもらう。
これは「お金を使いたくない」のとは全然違う。
本当はやりたい。
本当は経験させてあげたい。
でも、お金がないからできない。
これはかなり苦しいことだと思う。
だから筆者は、お金を貯めることに意味があると思っている。
■ 「使わない」と「使えない」は違う
一方で、筆者には「これは別にお金を使わなくてもいいかな」と思うものもたくさんある。
興味のないブランド品。
必要以上の洋服。
なんとなく立ち寄ったコンビニで買うお菓子。
使っていないサブスク。
なくても困らない便利グッズ。
こういうものにお金を使わないのは、我慢しているという感覚ではない。
単純に、
「そこにお金を使いたくない」
のである。
同じ「1万円を使わなかった」という結果でも、その意味は全然違う。
「1万円がなくて使えなかった」のか。
「1万円はあるけれど、ここには使いたくなかった」のか。
この二つは似ているようで、まったく違う。
■ 普段は節約。でも家族旅行には10万円使う
筆者は普段、かなり節約しているほうだと思う。
固定費を見直したり、必要のないものは買わなかったり、ポイントを使えるところでは使ったり。
「これ、本当に必要かな?」と考えてから買うことも多い。
でも、そんな筆者でも、家族旅行には1回で10万円くらい平気で使う。
もちろん、毎月10万円使うという話ではない。
旅行に行くときは、交通費も宿泊費も食事代もかかる。
子どもがいれば、それなりに出費も増える。
せっかくの旅行だから、現地でやりたいことがあれば体験にもお金を使う。
全部合わせれば、1回の旅行で10万円くらいになることもある。
でも、その10万円を「使いすぎた」とはあまり思わない。
むしろ、
「楽しかったな」
と思えるなら、それでいい。
普段の生活で細かく節約しているのは、こういうところで気持ちよくお金を使うためでもある。
■ 家族旅行は「浪費」ではない
旅行に10万円使えば、当然その10万円は口座から消える。
資産形成だけを考えれば、その10万円を投資に回すこともできる。
でも、筆者はすべてのお金を投資に回したいとは思っていない。
家族で旅行できる時間には限りがある。
子どもが小さい今だからこそ楽しめることもある。
今後、子どもが大きくなれば、友達との時間や部活動などが中心になって、家族旅行に一緒に来てくれなくなるかもしれない。
そう考えると、今の10万円は単なる消費ではない。
家族で過ごす時間を買っている。
思い出を作っている。
子どもに新しい景色を見せている。
そう考えれば、筆者にとっては十分に価値のある支出だ。
■ 教育にも使いたい
子どもの教育についても同じだ。
もちろん、何でもかんでも習わせればいいとは思っていない。
本人が興味を持っているか。
続けたいと思っているか。
家庭にとって無理のない範囲か。
そういうことは考える。
でも、もし子どもが「やってみたい」と言ったときに、
「お金がもったいないからやめておこう」
とは、できるだけ言いたくない。
習い事でも、スポーツでも、楽器でも、勉強でもいい。
やってみた結果、向いていなかったとしても、それはそれでいいと思う。
実際にやってみなければ、自分に向いているかどうかも分からないからだ。
お金を使うことで、子どもの可能性が少しでも広がるなら、そのお金は「浪費」ではないと思っている。
■ お金は可能性を買うためにも使える
これは教育だけの話ではない。
旅行に行く。
本を買う。
勉強する。
資格を取る。
新しい趣味を始める。
人に会う。
普段なら行かない場所に行ってみる。
こうしたことに使ったお金は、銀行口座の残高だけを見れば減っている。
でも、その代わりに経験が残る。
もしかすると、新しい興味が見つかるかもしれない。
仕事につながるかもしれない。
人生の選択肢が増えるかもしれない。
考え方が変わるかもしれない。
そう考えると、お金は単に「物を買うためのもの」ではない。
自分や家族の可能性を広げるためにも使えるものなのだと思う。
■ 貯めることが目的にならないように
だから筆者は、お金を貯めること自体を目的にはしたくない。
もちろん、資産が増えていくのを見るのは楽しい。
投資をして、配当金をもらって、少しずつ資産が増えていく。
これはこれで、とても楽しい。
でも、お金は使って初めて役に立つものでもある。
将来のために貯める。
もしものために備える。
そして、今しかできないことには使う。
このバランスを大切にしたい。
特に子どもが小さい今は、「いつか使うためのお金」だけではなく、「今だからこそ使えるお金」も大切にしたいと思っている。
■ お金を使わないことは、ケチとは限らない
節約していると、「お金を使わない=ケチ」と思われることがある。
でも、筆者はそうではないと思っている。
何にお金を使うかを選んでいるだけだ。
興味のないものには使わない。
満足度の低いものにも使わない。
一方で、家族との旅行や教育、経験、自分の学びなど、人生の可能性を広げてくれるものには使いたい。
むしろ、お金を貯めているからこそ、そういうときに「使っても大丈夫」と思えることが大切なのではないだろうか。
■ おわりに
「お金がないからできない」と「お金を使いたくない」は違う。
この二つの間には、大きな溝がある。
筆者がお金を貯めているのは、その溝を埋めるためでもある。
今は必要ないと思うものには、無理してお金を使わない。
その代わり、本当にやりたいことや、家族の経験、子どもの教育などには、必要なお金を出せるようにしておきたい。
お金を貯めることは、選択肢を増やすことでもあると思う。
「やりたいけど、お金がないからできない」
ではなく、
「やりたいなら、やってみよう」
と言えるように。
筆者にとって、お金を貯める意味は、そんなところにもある。
だから今日も、使わないところではしっかり使わず、使いたいところでは気持ちよく使う。
お金は減るけれど、人生の可能性は増える。
そんな使い方ができる人でありたいと思っている。