お金を貯めることが好きだ。
資産管理アプリを開いて、少しずつ増えていく数字を眺めるのも好きである。
投資をしているので、毎日のように資産額は上下する。それでも長い目で見れば、少しずつ積み上がっている。
そんな筆者だが、意識していることがある。
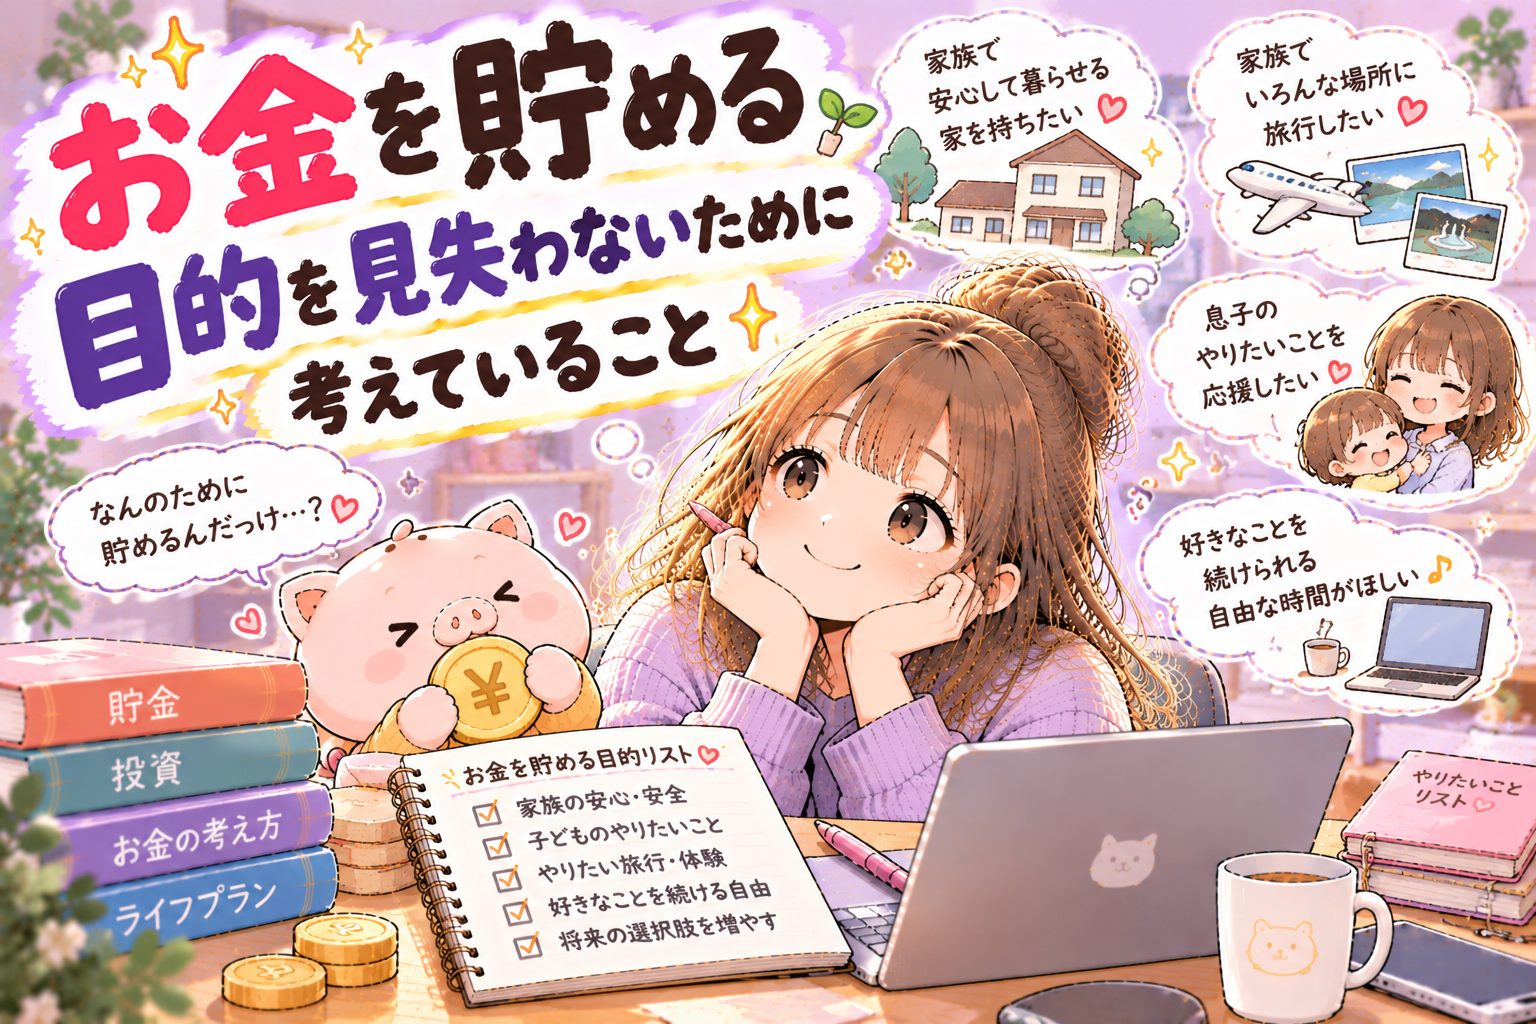
それは、「お金を貯めること自体を目的にしない」ということだ。
お金は何かをするための手段であって、数字を増やすことそのものが人生の目的ではない。
では、筆者は何のためにお金を貯めているのか。
大きく分けると、今のところ3つある。
一つ目は「家」
まず一つ目は、家である。
賃貸か持ち家か。
これは永遠に決着がつかない議論の一つだと思う。
どちらにもメリットとデメリットがある。
立地や住宅価格、金利、維持費などを考えれば、簡単に答えが出る話でもない。
それでも我が家の場合、夫婦で話していて一致していることがある。
終の住処が欲しい。
最終的に自分たちが「ここで暮らしていこう」と思える家を持ちたい。
そのためのお金を少しずつ準備している。
もちろん、家を買えば資産形成が一気に進むわけではない。
住宅ローンを組めば大きな負債を抱えることにもなる。
だからこそ、焦って買うのではなく、自分たちの生活に無理のない範囲で準備していきたいと思っている。
二つ目は「教育資金」
二つ目は、子どもの教育資金だ。
我が家の息子は、まだ2歳。
これからどんな人生を歩んでいくのかなんて、当然ながら分からない。
大学に行きたいと言うかもしれない。
専門的な勉強をしたいと言うかもしれない。
もしかすると、海外に行きたいと言い出すかもしれない。
今の段階では何も分からない。
だからこそ、筆者が目指しているのは、
「どんな進路を選んでも、まあ、学費は任せなさいと言える両親」
である。
もちろん、何でも無条件にお金を出せばいいとは思っていない。
しかし、お金がないことを理由に、子どもの選択肢を狭めるようなことはできるだけ避けたい。
そのためのお金は、今から少しずつ準備しておきたいと思っている。
2歳の息子を見ながら「大学の学費が……」と考えるのは、ちょっと気が早い気もする。
それでも、時間を味方につけられるのは今だからこそ。
長い時間をかけて準備できるものは、早めに準備しておく。
これも我が家がお金を貯める理由の一つである。
三つ目は「老後資金」
そして三つ目が、老後資金。
これは筆者が投資を始めるきっかけにもなった。
NISAやiDeCoなど、将来に向けて自分で資産を準備するための制度が整っていくのを見て、
「自分の老後のお金は、自分でも準備しておかなければいけない時代が来るんだな」
と直感的に感じたのである。
年金制度がなくなるとは思っていない。
しかし、老後の生活をすべて公的年金だけに任せればいいとも思っていない。
だから、今のうちから少しずつ準備する。
投資信託を積み立てる。
個別株を保有する。
配当金を受け取る。
そうやって将来の自分に少しずつお金を送っている感覚である。
でも、今を削りすぎない
ここまで書くと、筆者はひたすら節約しているように見えるかもしれない。
実際、日々の生活はかなり質素だと思う。
食べるものに困らない。
着るものに困らない。
住む場所に困らない。
そのくらいの生活であれば、十分幸せだと思っている。
固定費を見直したり、安い日にスーパーへ行ったり、通信費を抑えたり。
そういう小さな節約は苦にならない。
むしろ、ゲーム感覚で楽しんでいるところもある。
しかし、何でもかんでも削ればいいとは思っていない。
筆者は経験にはなるべくお金を惜しまないようにしている。
目に見えない財産にもお金を使う
例えば、勉強。
資格の勉強をするために本を買ったり、必要な教材を購入したりする。
これらは、その瞬間には単なる支出である。
銀行口座の残高も減る。
しかし、知識や経験は誰かに奪われるものではない。
将来の自分に返ってくる可能性がある。
これも立派な資産だと思っている。
そして、もう一つ大切にしているのが家族との経験だ。
家族旅行にも行く。
旅行は決して安くない。
交通費もかかる。
宿泊費もかかる。
食事代もかかる。
それでも、そこはあまりケチりたくない。
特に子どもとの時間には、期限があるからだ。
今は2歳。
親と一緒に旅行へ行くことを喜んでくれる。
しかし、あと10年もすればどうだろう。
中学生になれば、部活が始まるかもしれない。
友達と遊ぶほうが楽しくなるかもしれない。
「家族旅行?行ってきたら?」
なんて言われる日が来る可能性だってある。
そう考えると、今しか買えない時間というものがある。
お金は「未来」と「現在」の両方に使いたい
筆者は将来のためにお金を貯めている。
家を買うため。
子どもの教育のため。
自分たちの老後のため。
しかし、それだけではない。
今の家族が笑顔で過ごすためにも、お金を使っている。
将来の自分に送るお金も大切。
今の自分たちが楽しむためのお金も大切。
どちらか一方ではなく、そのバランスを取りたいと思っている。
お金を貯めることが好きだからこそ、気をつけていることがある。
「もっと貯めなければ」と思いすぎて、今しかできないことまで我慢しないこと。
そして、
「今を楽しもう」と思いすぎて、将来の準備を何もしないこと。
どちらも極端にならないようにしたい。
お金を貯める目的を忘れない
資産額が増えていくと、数字そのものが楽しくなってくる。
あと100万円増やしたい。
あと500万円で目標に届く。
そんなふうに、数字を追いかけること自体が目的になりそうな瞬間もある。
だからこそ、ときどき立ち止まる。
「私は何のためにお金を貯めているんだっけ?」
そう考える。
家族と暮らす家が欲しい。
子どもの可能性をお金で狭めたくない。
老後もできるだけ安心して暮らしたい。
そして、今しかできない経験も楽しみたい。
筆者にとって、お金を貯める目的はそんなところにある。
お金は、貯めるために貯めるものではない。
大切なものを守ったり、人生の選択肢を増やしたり、今しかできない経験を買ったりするためのもの。
だから今日も、資産管理アプリの数字を眺めながらニヤニヤしつつ、ときどき家族旅行の計画を立てる。
未来の自分にも、今の自分にも。
どちらにもちゃんと、お金を使ってあげたいと思っている。
▶︎関連記事: