「NISAは満額使った方がいいですか?」
投資をしていると、よく見かける質問だ。
もちろん、お金に余裕があるなら、非課税制度を活用するメリットは大きい。
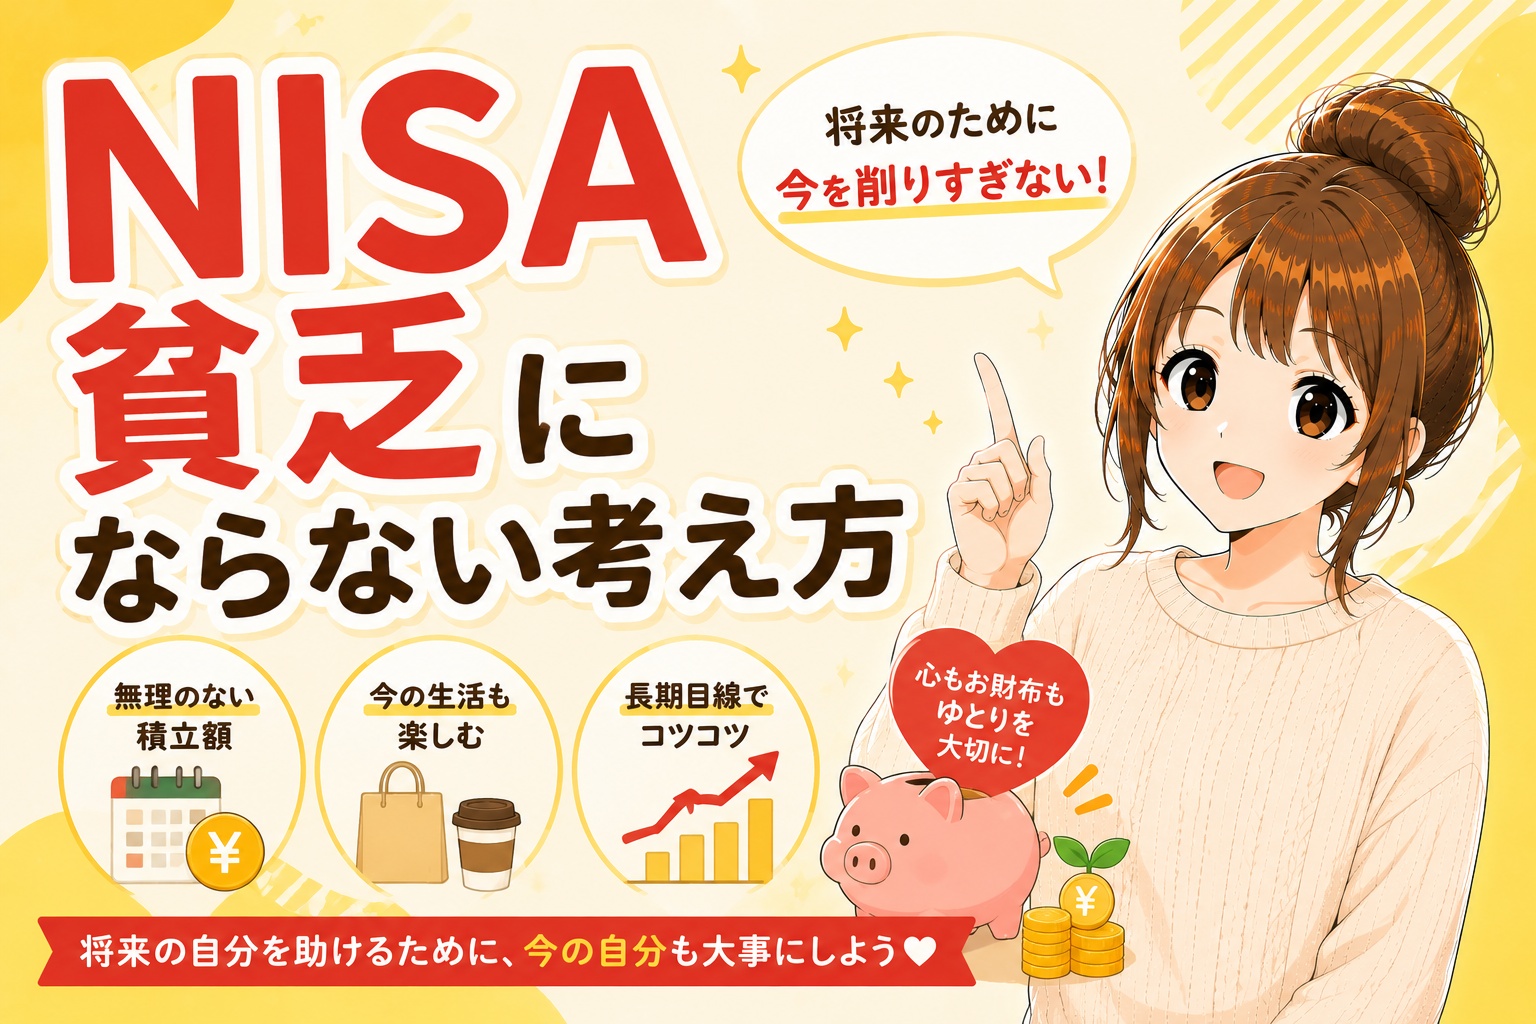
でも筆者は、無理をしてまで枠を埋める必要はないと思っている。
NISAは資産形成のための制度であって、生活を苦しくするための制度ではないからだ。
「枠を埋める」が目的になっていないか
SNSを見ていると、
「今年もNISA満額達成!」
そんな投稿を目にする。
それ自体は素晴らしいことだと思う。
でも、その投稿を見て焦る必要はない。
投資は競争ではない。
人にはそれぞれ収入も違えば、家族構成も違う。
使えるお金も違う。
それなのに、「みんなが満額だから」と無理をしてしまうと、本来の目的を見失ってしまう。
大切なのは、枠を埋めることではなく、長く続けることだ。
投資は余剰資金で
筆者が一番大切だと思っているのは、
余剰資金で投資をすること。
生活費まで投資に回してしまう。
旅行を我慢する。
急な出費があるたびに証券口座から取り崩す。
そんな状態では、相場が下落したときに心が耐えられない。
「売りたくないのに売らなければいけない。」
それが一番つらい。
だからこそ、生活防衛資金はしっかり確保する。
使う予定のあるお金は投資しない。
投資は、当分使う予定のないお金で行う。
この当たり前のことが、実は一番大切だと思っている。
削るなら固定費を削る
とはいえ、「投資に回す余裕なんてない」という人も多いだろう。
そんなときに見直したいのが固定費だ。
特に通信費は効果が大きい。
一度見直せば、その効果は毎月続く。
筆者自身、現在はpovoを利用している。
必要な分だけトッピングする仕組みなので、自分の使い方にはとても合っていた。
以前より通信費を抑えられ、その分を投資や家族との時間に回せるようになった。
節約というと我慢を想像しがちだ。
でも固定費の見直しは、一度頑張れば、その後はほとんど何もしなくても効果が続く。
だからこそ、最初に取り組む価値があると思っている。
将来の自分だけが大切ではない
投資をしていると、つい将来ばかり見てしまう。
老後資金。
教育資金。
資産形成。
もちろん、どれも大切だ。
でも最近の筆者は、こうも思うようになった。
今の自分や家族も、大切にしたい。
将来の自分へ送金することは素晴らしい。
でも、そのために今を犠牲にしすぎるのは少し違う気がしている。
家族旅行へ行く。
子どもとお出かけする。
たまには少し高いお惣菜を買って、夕食を楽にする。
そういうお金の使い方も、決して無駄ではない。
時短も立派な投資
子育てをしていると、時間の価値を強く感じる。
疲れている日に、お惣菜を一品買う。
ネットスーパーを利用する。
便利な家電に頼る。
昔なら「節約しなきゃ」と思っていたかもしれない。
でも今は違う。
そのおかげで家族との時間が増える。
笑顔で夕食を食べられる。
イライラする時間が減る。
それなら、そのお金は十分価値がある。
最近は「時間への投資」という考え方をするようになった。
お金だけではなく、心の余裕も増えるからだ。
投資は生活を豊かにするためのもの
投資を始めた頃の筆者は、「資産を増やすこと」が目的だった。
でも10年続けてきて、その考え方は少し変わった。
今は、「生活を豊かにするために投資をする」と考えている。
将来への安心を買うため。
配当金で少し心に余裕を持つため。
家族との選択肢を増やすため。
だから、生活そのものが苦しくなるなら、本末転倒だ。
バランス感覚を忘れない
筆者は旅行も好きだ。
美味しいものを食べるのも好きだ。
たまには少し贅沢なお惣菜を買うこともある。
その一方で、固定費はしっかり見直す。
余剰資金でコツコツ投資を続ける。
このバランスが、自分には合っている。
人によって最適な割合は違う。
投資を7割楽しむ人もいれば、趣味を優先したい人もいる。
正解は一つではない。
だからこそ、人と比べる必要もない。
NISAはゴールではない
NISAは、とても便利な制度だ。
だからこそ、「使わなきゃ損」という言葉だけが一人歩きしてしまうことがある。
でも、本当に大切なのは制度ではない。
その制度を使って、どんな人生を送りたいかだ。
枠を満額使うことが目的ではない。
お金に振り回されず、家族と笑って過ごせること。
将来に安心しながら、今日という一日も楽しめること。
筆者は、そのためにNISAを使っている。
将来の自分に送金することも大切。
でも、今の自分や家族にも、ちゃんと投資をする。
そのバランスを忘れなければ、「NISA貧乏」になることはきっとないと思っている。
▶︎関連記事: